La importancia de la transparencia en la administración fiscal
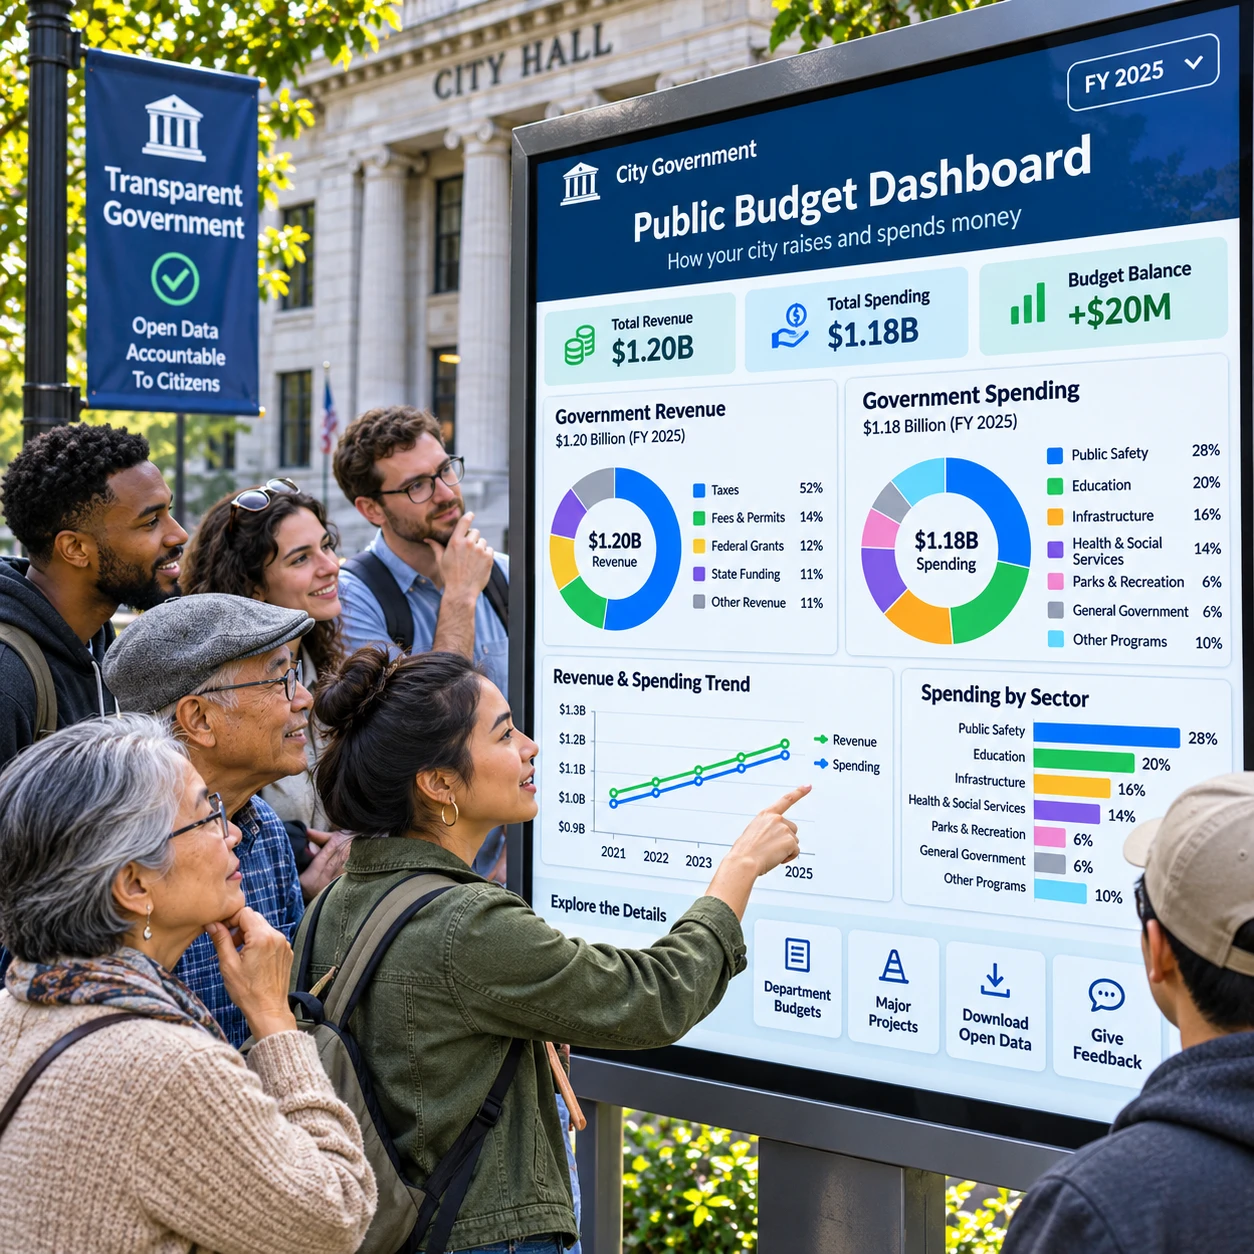
La transparencia en la administración fiscal permite que la ciudadanía conozca cómo se recaudan, administran y utilizan los recursos públicos. Cuando la información es clara, oportuna y accesible, resulta más fácil evaluar las decisiones del gobierno, exigir explicaciones y comprender qué resultados se obtienen con los impuestos.
Su valor, sin embargo, va más allá de publicar cifras. Para ser útil, la información debe poder interpretarse y contrastarse con las decisiones y los resultados. Así, la transparencia fiscal puede respaldar una gestión pública responsable y fortalecer la confianza, aunque por sí sola no garantiza ni buen gasto ni ausencia de irregularidades.
Qué significa la transparencia fiscal
La transparencia fiscal es el acceso comprensible y oportuno a información sobre las decisiones, los ingresos y los gastos públicos. Permite seguir el ciclo de los recursos, desde la planificación presupuestaria y la recaudación hasta la ejecución y la evaluación.
En la práctica, implica que la administración fiscal publique datos completos y explicaciones sobre cómo se obtuvieron. Un presupuesto disponible en internet, por ejemplo, es un primer paso; para que sea realmente transparente, también debe indicar qué significan sus partidas, qué organismo ejecutará los fondos y cómo se informará sobre los resultados.
Conviene distinguir tres niveles:
- Disponibilidad: la información existe y puede consultarse sin obstáculos innecesarios.
- Comprensión: se presenta en formatos y lenguaje que permiten interpretarla, incluso a quienes no son especialistas.
- Seguimiento: los datos se actualizan y permiten comparar lo aprobado con lo recaudado y ejecutado.
Publicar archivos técnicos sin contexto puede cumplir formalmente con divulgar datos y, aun así, dejar a la mayoría de la población sin herramientas para entenderlos. La transparencia efectiva combina detalle suficiente con explicaciones sencillas, sin ocultar la complejidad cuando esta importa.
Por qué importa para la gestión pública
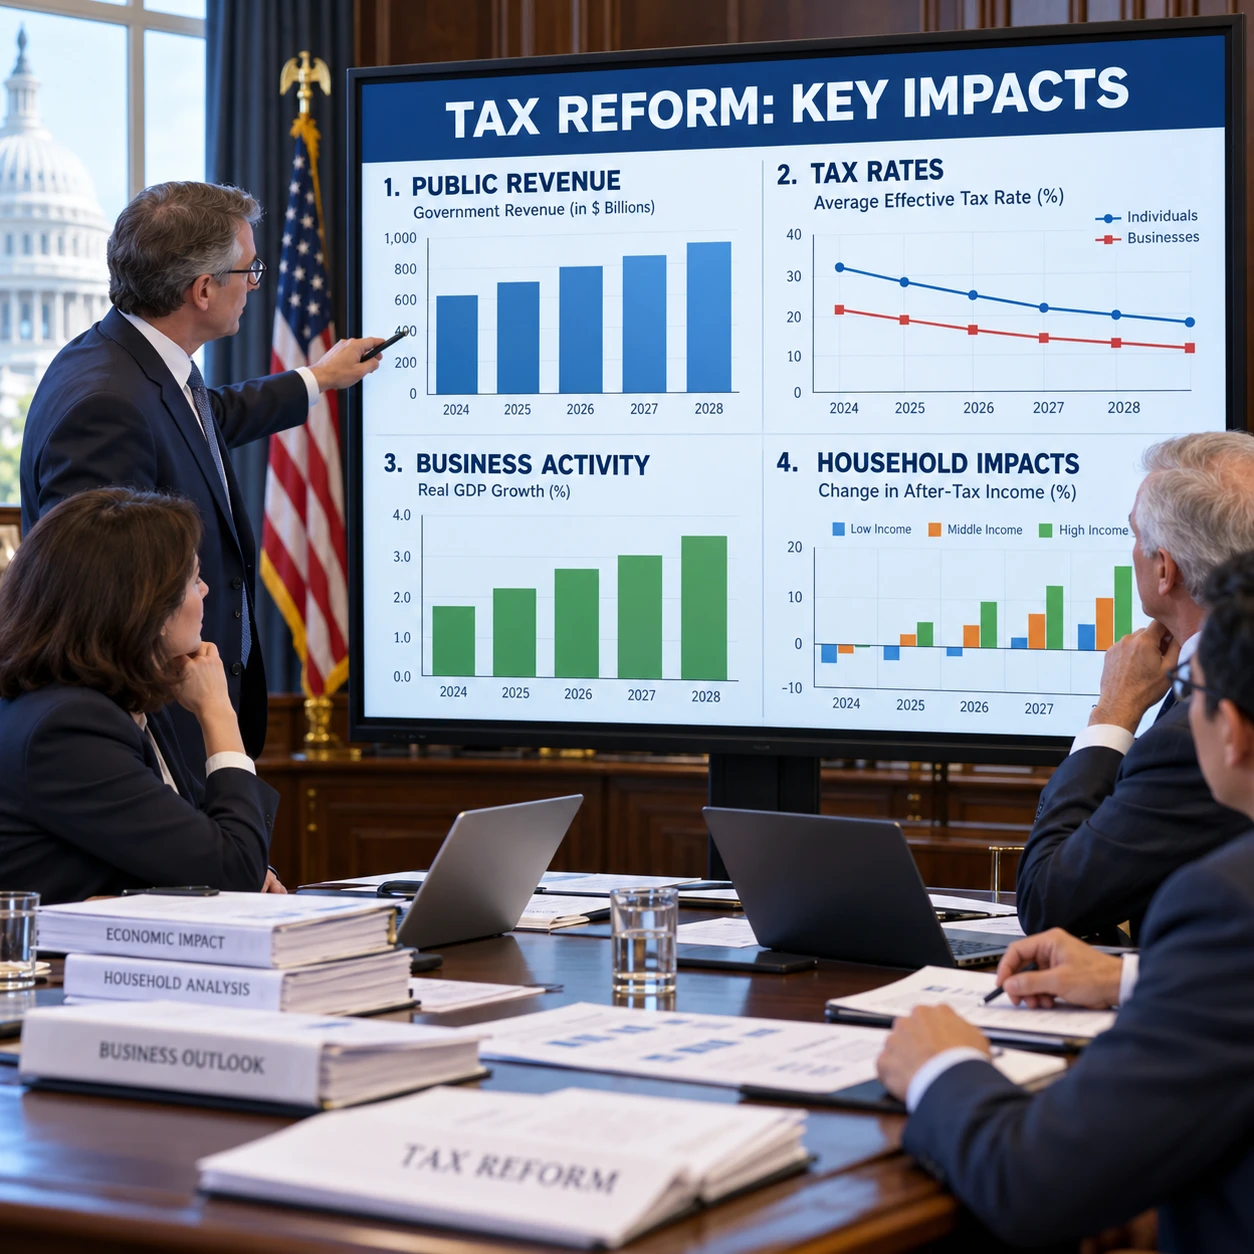
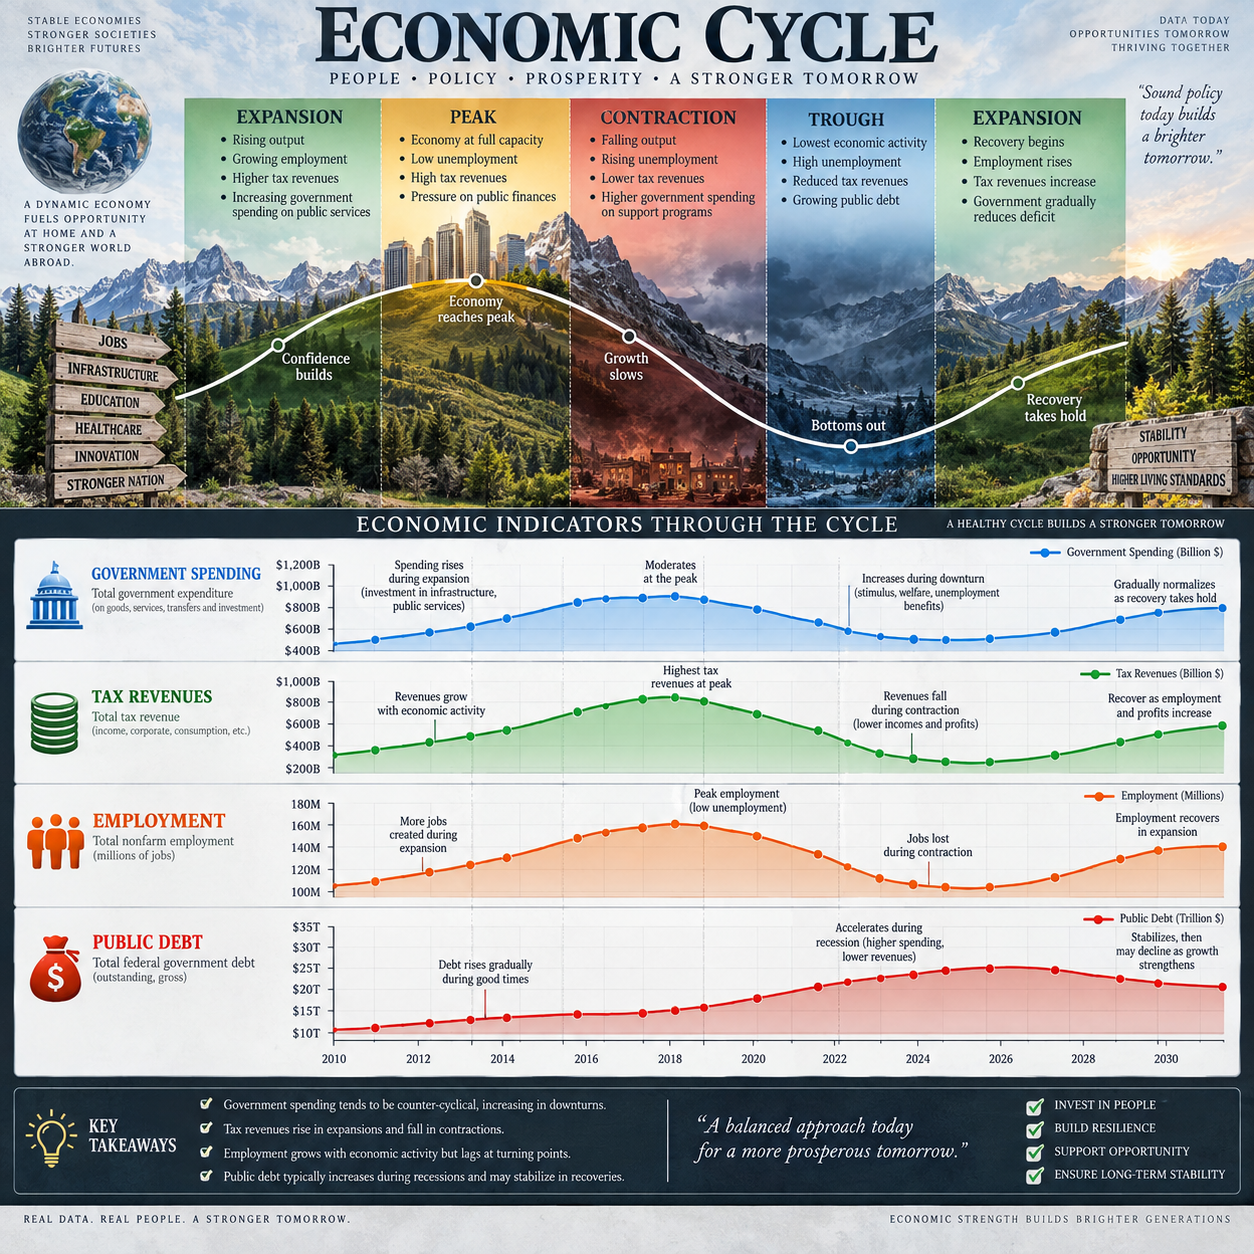
La transparencia fiscal mejora la gestión pública porque facilita la rendición de cuentas y permite examinar cómo se usan los recursos. También da a las instituciones una oportunidad de explicar sus decisiones y mostrar qué resultados esperan alcanzar.
Cuando se publica información sobre ingresos públicos y gasto público, los órganos de control, los medios, las organizaciones civiles y la ciudadanía pueden comparar los compromisos con la ejecución. Si un programa recibió menos fondos de los previstos, por ejemplo, los datos ayudan a preguntar si hubo una caída de ingresos, un cambio de prioridades o problemas de implementación.
Ese escrutinio puede disuadir el uso arbitrario de los recursos y ayudar a detectar errores o incoherencias. También mejora la toma de decisiones: disponer de cifras fiables sobre recaudación y gasto permite debatir prioridades con una base común, en lugar de depender solo de afirmaciones generales.
La relación con la confianza pública es importante, aunque no automática. La ciudadanía puede valorar que un gobierno explique sus decisiones; también puede perder confianza si los datos revelan promesas incumplidas o servicios deficientes. La transparencia hace visible la gestión, pero la credibilidad depende además de la calidad de las decisiones y de que se corrijan los problemas encontrados.
Transparencia y cumplimiento tributario
La transparencia puede favorecer el cumplimiento tributario al ayudar a que las personas comprendan sus obligaciones y vean cómo se administran los ingresos públicos. Una comunicación clara reduce confusiones y puede fortalecer la percepción de que las reglas se aplican de forma responsable.
La relación funciona en dos direcciones. La administración debe explicar de manera accesible las obligaciones tributarias, los plazos y los procedimientos; a su vez, informar sobre el destino de la recaudación ayuda a conectar el pago de impuestos con los servicios y políticas públicas. Esa conexión no significa que cada impuesto financie directamente un servicio concreto: depende de las reglas presupuestarias de cada jurisdicción.
Una persona puede estar dispuesta a cumplir y, aun así, encontrar formularios confusos, instrucciones dispersas o trámites difíciles. Por eso, la transparencia también tiene una dimensión operativa: explicar los requisitos, publicar criterios y facilitar canales para resolver dudas. Esto no sustituye la fiscalización ni elimina el desacuerdo sobre las prioridades del gasto, pero reduce barreras evitables.
Para fortalecer la confianza, la información sobre recaudación debe acompañarse de datos sobre ejecución y resultados. Conocer cuánto se ingresó ofrece una visión parcial; entender qué se hizo con esos recursos permite evaluar la gestión en un sentido más completo.
Información que debe estar disponible
La ciudadanía debería poder consultar información fiscal suficiente para seguir cómo se planifican, recaudan y gastan los recursos públicos. No existe una única publicación que lo resuelva todo: se necesitan datos relacionados, actualizados y acompañados de criterios explicativos.
Entre los ejemplos más útiles se encuentran:
- Presupuestos: previsiones de ingresos y gastos, prioridades, supuestos económicos y cambios relevantes durante el año.
- Recaudación: ingresos efectivamente obtenidos, su evolución y, cuando sea posible, su distribución por fuentes o categorías agregadas.
- Ejecución del gasto: cuánto se autorizó, comprometió, pagó y quedó pendiente, junto con información sobre los programas correspondientes.
- Criterios de decisión: explicaciones de las prioridades, las modificaciones presupuestarias y los métodos empleados para asignar recursos.
- Resultados y control: informes de desempeño, auditorías, observaciones y respuestas de las entidades responsables.
La presentación debe equilibrar detalle y protección legítima de datos personales o información sensible. Los formatos reutilizables facilitan el análisis, mientras que resúmenes, glosarios y visualizaciones ayudan a quienes no trabajan con bases de datos. Un tablero interactivo puede ser útil, pero debería acompañarse de documentos descargables y una explicación de sus límites.
Retos para hacerla efectiva
La transparencia fiscal enfrenta retos de calidad, oportunidad, acceso y comprensión. Si los datos llegan tarde, son incompletos o usan categorías incompatibles, comparar planes con resultados se vuelve difícil incluso cuando la información está publicada.
La complejidad técnica es otro obstáculo. Conceptos como gasto comprometido, devengado y pagado pueden describir etapas distintas, pero no son intercambiables. Sin definiciones y notas metodológicas, una cifra puede interpretarse mal y generar conclusiones equivocadas.
También hay barreras prácticas: portales difíciles de navegar, archivos que solo se pueden leer en formatos cerrados, conexiones limitadas o información dispersa entre organismos. Mejorar el acceso digital no resuelve por sí solo la brecha de comprensión, por lo que conviene ofrecer alternativas legibles y canales de consulta.
Un error frecuente es medir la transparencia por el volumen de documentos publicados. Esto puede producir muchos datos y poca rendición de cuentas. Otro es asumir que divulgar cifras garantiza confianza: si las respuestas a las observaciones no llegan o no se explican las correcciones, la apertura pierde credibilidad. La solución es establecer responsables, calendarios de publicación y mecanismos para dar seguimiento a preguntas y hallazgos.
Cómo fortalecer la transparencia fiscal
Fortalecer la transparencia fiscal requiere publicar información clara, facilitar su consulta y conectar los datos con controles y respuestas institucionales. Las medidas funcionan mejor cuando forman parte de un proceso continuo y no de una publicación aislada.
- Definir un calendario: publicar presupuestos, actualizaciones y reportes de ejecución en fechas previsibles, indicando cuándo se corrigieron los datos.
- Explicar las cifras: añadir resúmenes, definiciones, supuestos y comparaciones entre lo aprobado y lo realizado.
- Facilitar el acceso: organizar la información por tema, permitir búsquedas y ofrecer formatos abiertos junto con versiones fáciles de leer.
- Habilitar el seguimiento: identificar qué entidad responde por cada programa y cómo se atienden auditorías, consultas y observaciones ciudadanas.
- Evaluar la utilidad: preguntar a quienes usan la información qué falta, qué resulta confuso y qué datos necesitan para comparar resultados.
La tecnología puede acelerar la publicación y el análisis, pero exige inversión en sistemas, personal capacitado y control de calidad. Un portal sencillo con datos consistentes suele ser más útil que una plataforma sofisticada que no se actualiza o no explica sus cifras. La meta es que la información permita entender y verificar decisiones, no solo cumplir con un trámite de divulgación.
Preguntas frecuentes sobre transparencia fiscal
¿Qué se entiende por transparencia fiscal?
Es la posibilidad de acceder a información comprensible y oportuna sobre las decisiones fiscales, los ingresos públicos y el uso de los recursos. Incluye tanto la publicación de datos como su explicación y actualización.
¿Cómo se relaciona con la rendición de cuentas?
La transparencia proporciona la información necesaria para evaluar la gestión; la rendición de cuentas añade la obligación de explicar decisiones, responder a observaciones y, cuando corresponde, corregir deficiencias. Se complementan, pero no son lo mismo.
¿Qué información fiscal debería poder consultar la ciudadanía?
Como mínimo, presupuestos, datos de recaudación, ejecución del gasto, criterios para asignar recursos y resultados de auditorías o evaluaciones. Su alcance y nivel de detalle dependen de las reglas aplicables y deben respetar la privacidad y otras restricciones legítimas.
¿La transparencia puede contribuir al cumplimiento tributario?
Sí. Explicar las obligaciones y mostrar cómo se administran los ingresos puede reducir confusiones y respaldar la confianza pública. No garantiza por sí sola que aumente el cumplimiento: también influyen la claridad de las normas, la facilidad de los trámites y la percepción de que las reglas se aplican de manera justa.