Reformas tributarias y su efecto en la recaudación: factores y consecuencias
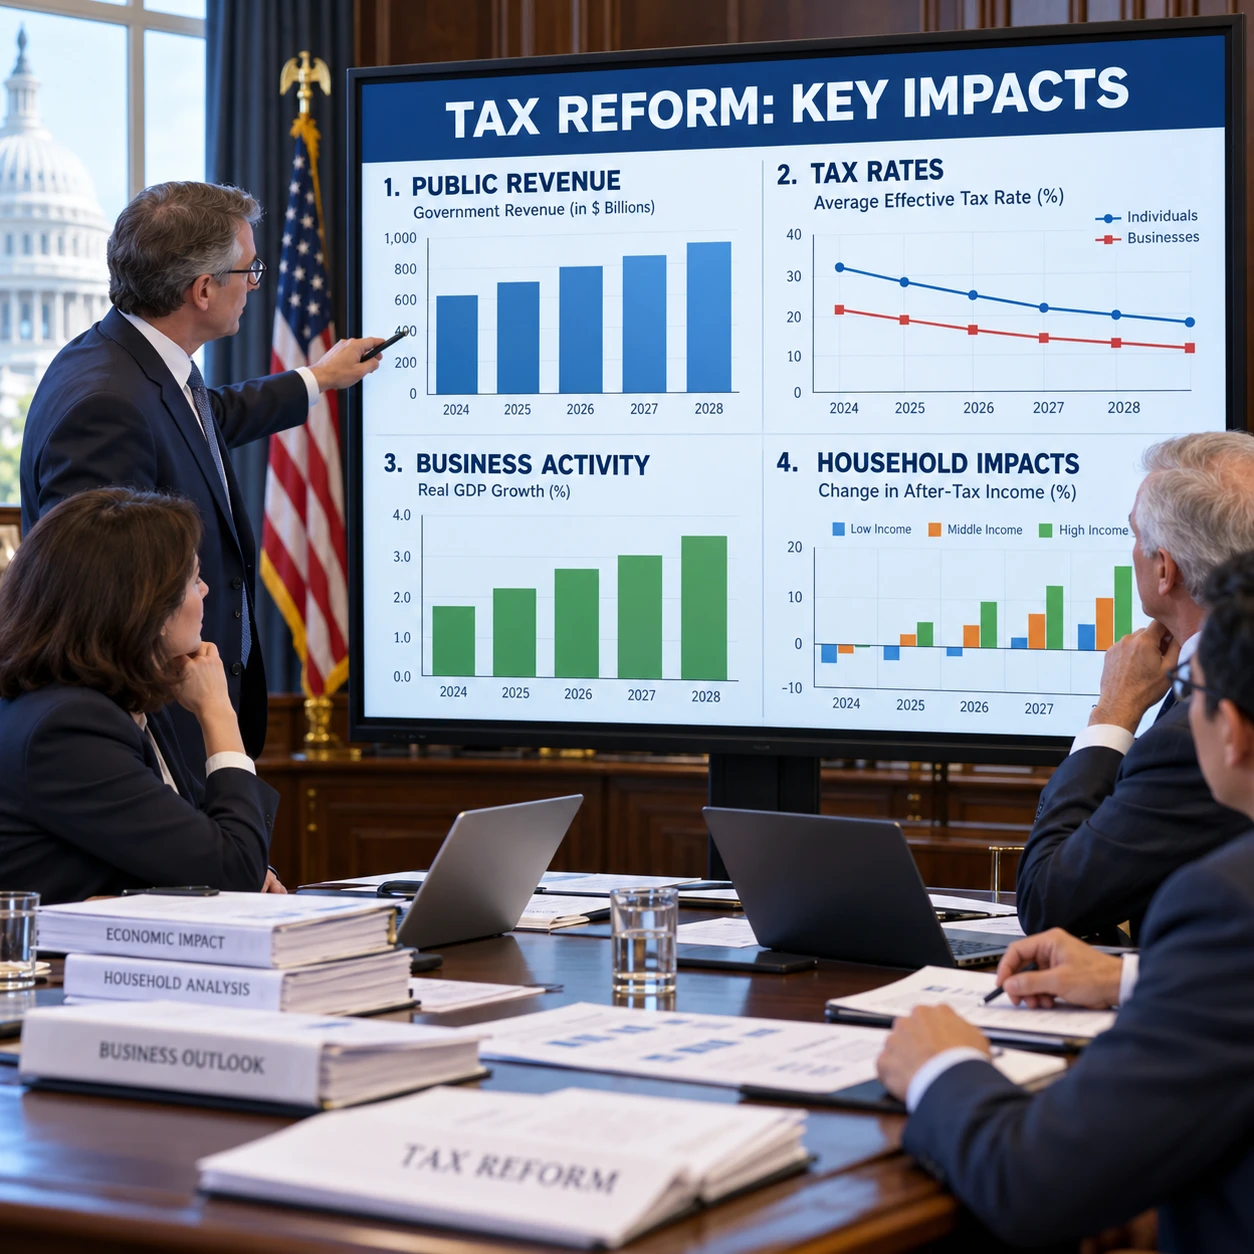
Una reforma tributaria puede aumentar, reducir o redistribuir la recaudación fiscal. El resultado depende de qué impuestos cambian, cómo responden contribuyentes y empresas, y si la administración tributaria logra aplicar las nuevas reglas.
Por eso, una subida de tasas no garantiza automáticamente más ingresos para el Estado. Para entender sus efectos hay que observar la base imponible, el cumplimiento tributario, la actividad económica y el periodo analizado, además de separar el dinero recaudado de forma nominal del cambio atribuible a la reforma.
Qué es una reforma tributaria y qué objetivos persigue
Una reforma tributaria es un cambio amplio o específico en las normas que determinan quién paga impuestos, sobre qué conceptos y a qué tasas. Puede buscar más ingresos públicos, una distribución más equitativa de la carga o un sistema fiscal más sencillo y eficiente.
El alcance varía según el país y el momento económico. La reforma puede modificar impuestos directos, como el impuesto sobre la renta y el patrimonio, o indirectos, como el impuesto al valor agregado y los impuestos especiales. También puede cambiar deducciones, exenciones, créditos fiscales, obligaciones de información y sanciones.
Sus objetivos suelen combinar tres dimensiones:
- Fiscal: financiar servicios públicos, reducir el déficit público o sostener la deuda en el tiempo.
- Económica: limitar distorsiones, facilitar la inversión o ajustar incentivos al consumo y al empleo.
- Distributiva: mejorar la equidad tributaria y repartir las obligaciones según capacidad económica.
Estos objetivos pueden entrar en tensión. Por ejemplo, una exención puede aliviar la carga de un grupo, pero estrechar la base imponible y reducir ingresos. El diseño debe explicar qué problema busca resolver y quién asumirá el costo de la medida.
Cómo afectan los cambios fiscales a la recaudación
Los cambios fiscales afectan la recaudación a través de las tasas impositivas, la base imponible, las exenciones y el nivel de cumplimiento. El efecto final depende de cuánto cambia cada elemento y de cómo se adaptan las decisiones económicas.
Una tasa más alta puede elevar el impuesto pagado por cada unidad gravada, siempre que la actividad y el comportamiento se mantengan. En cambio, ampliar la base imponible incorpora ingresos, bienes o contribuyentes que antes quedaban fuera, incluso sin aumentar las tasas. Eliminar exenciones puede producir un efecto parecido, aunque también encarecer bienes o actividades que recibían un tratamiento preferencial.
Un ejemplo hipotético: si un país amplía la base del impuesto sobre la renta al limitar deducciones, podría recaudar más con la misma tasa. Pero si las nuevas reglas son confusas o los costos de cumplimiento resultan altos, algunos contribuyentes podrían cometer errores, buscar formas legales de reorganizar sus ingresos o incumplir. La elusión fiscal aprovecha vacíos o diferencias normativas; la evasión implica ocultar o falsear obligaciones. Son fenómenos distintos, aunque ambos pueden debilitar los ingresos esperados.
La administración tributaria también importa. La facturación electrónica, el cruce de datos y una atención clara pueden mejorar el cumplimiento tributario. Estas herramientas requieren inversión, seguridad de la información y capacidad para corregir errores; digitalizar trámites por sí solo no elimina la evasión.
Factores que determinan el resultado recaudatorio
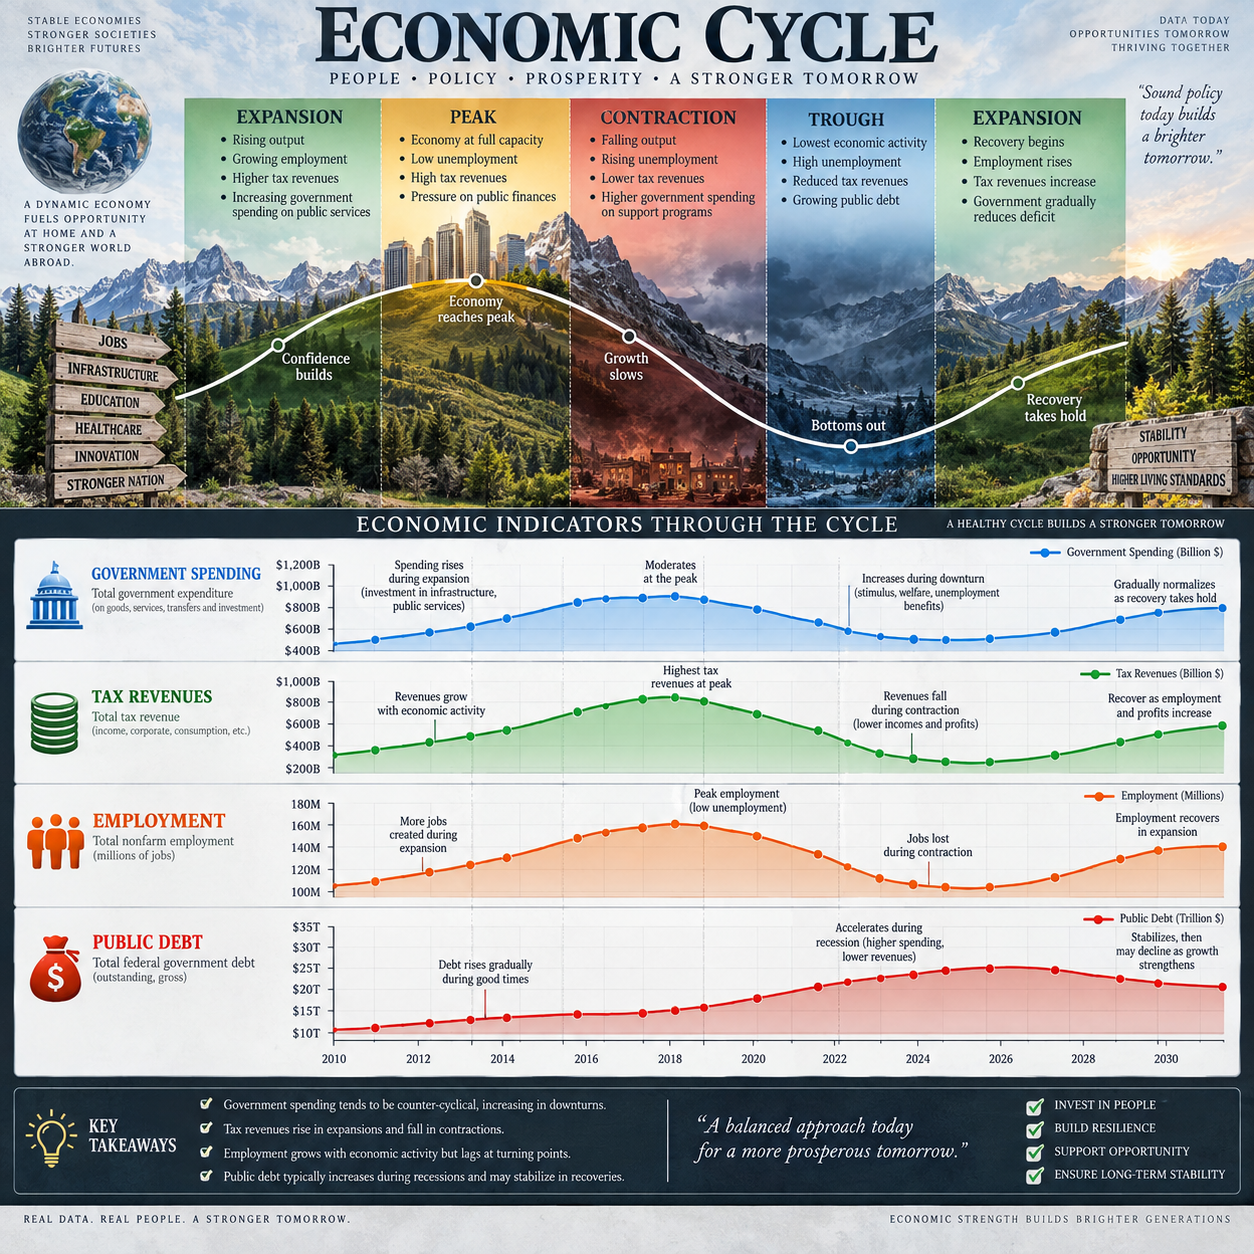
El resultado recaudatorio depende del diseño de la reforma, la situación económica y la capacidad de fiscalización. Ninguno de estos factores actúa por separado: una norma ambiciosa puede rendir poco si es difícil de aplicar o llega durante una contracción económica.
Para evaluar una medida conviene usar un marco de tres preguntas: qué se grava, quién puede cumplir y cuándo se mide. Primero, hay que comprobar si la reforma alcanza una base amplia y bien definida. Después, valorar si personas y empresas pueden entender sus obligaciones y si la autoridad puede supervisarlas. Por último, comparar resultados en periodos adecuados, ajustados por inflación y por cambios del ciclo económico.
También influyen las respuestas de los contribuyentes. Una tasa sobre una actividad móvil puede incentivar cambios de ubicación, forma jurídica o momento de declarar ingresos. Un impuesto indirecto puede trasladarse parcialmente a precios, aunque cuánto se traslada depende de la competencia y la demanda. Por eso, la incidencia legal —quién debe pagar según la ley— no siempre coincide con la carga económica final.
La coyuntura afecta la recaudación de forma independiente: empleo, salarios, consumo, beneficios empresariales e inflación modifican los ingresos sujetos a impuestos. Un aumento nominal de la recaudación puede reflejar precios más altos, no una mejora real ni el éxito de la reforma. La evaluación debe comparar con un escenario de referencia que estime qué habría ocurrido sin el cambio.
Efectos para contribuyentes, empresas y finanzas públicas
Una reforma tributaria puede cambiar los impuestos pagados, los costos de cumplimiento y los incentivos para hogares y empresas; sus efectos varían según ingresos, sector y diseño. Para las finanzas públicas, puede generar recursos adicionales o dejar una brecha si los ingresos previstos no se materializan.
En los hogares, los impuestos directos pueden afectar el ingreso disponible y los indirectos el precio de bienes y servicios. El efecto distributivo depende de qué consumen las familias, de sus ingresos y de las compensaciones disponibles. Una transferencia focalizada puede reducir el impacto sobre hogares vulnerables, pero exige identificar beneficiarios y financiar su administración.
Para las empresas, los cambios pueden alterar la carga fiscal efectiva, el flujo de caja y las decisiones de inversión. Simplificar declaraciones puede ahorrar tiempo, mientras que nuevas obligaciones de reporte pueden elevar los costos, sobre todo para negocios pequeños. A la vez, reglas estables y previsibles facilitan la planificación; cambios frecuentes dificultan calcular proyectos de varios años.
En el presupuesto público, una recaudación mayor puede ayudar a financiar servicios o reducir el déficit público. Sin embargo, si la reforma recauda menos de lo previsto, el gobierno podría tener que ajustar gastos, buscar otras fuentes de financiación o aceptar un déficit mayor. Conviene analizar tanto los ingresos como el destino del gasto: recaudar más no garantiza por sí mismo mejores resultados públicos.
Recaudación a corto y largo plazo
La recaudación a corto plazo muestra el efecto inicial de las nuevas reglas; el largo plazo revela cómo cambian la actividad económica, la inversión y el cumplimiento. Evaluar solo los primeros meses puede llevar a conclusiones equivocadas.
En la etapa inicial, puede haber pagos extraordinarios, anticipos, regularizaciones o retrasos mientras contribuyentes y empresas adaptan sus sistemas. También pueden aparecer efectos de calendario: adelantar una operación antes de que entre en vigor una tasa o posponerla para después. Esos movimientos alteran el momento de cobro sin representar necesariamente un cambio permanente en la base imponible.
Con más tiempo, la reforma puede modificar el consumo, la contratación, la inversión y las estrategias de declaración. Una simplificación que inicialmente cuesta ingresos por eliminar una tasa o sanción podría mejorar el cumplimiento y reducir la informalidad. También puede ocurrir lo contrario: una carga mal diseñada puede disminuir la actividad gravada o incentivar la evasión. No existe un plazo único para evaluar una reforma; depende del impuesto, del calendario de declaraciones y de la disponibilidad de datos comparables.
Cómo evaluar si una reforma funciona
Una reforma funciona cuando alcanza sus objetivos con ingresos sostenibles, costos administrativos razonables y una distribución de la carga que el gobierno puede justificar. La recaudación total importa, pero no basta para juzgar sus resultados.
Una evaluación práctica puede revisar estos criterios:
- Ingresos atribuibles: comparar lo recaudado con una proyección sin reforma y ajustar por inflación, crecimiento y cambios extraordinarios.
- Cumplimiento y administración: observar declaraciones presentadas a tiempo, brechas de cumplimiento, costos de fiscalización y facilidad para corregir errores.
- Equidad tributaria: medir cómo se distribuye la carga entre niveles de ingreso, tipos de empresa y sectores, considerando también los impuestos indirectos.
- Estabilidad fiscal y económica: valorar si los ingresos son previsibles y si las reglas permiten planificar sin cambios constantes.
Un error frecuente es atribuir a la reforma todo aumento de ingresos. Si el empleo y los salarios crecieron, parte de la mejora puede deberse a la economía. Otro es valorar solo la tasa legal y omitir exenciones, deducciones y cumplimiento, que determinan la carga efectiva. Publicar supuestos, resultados por impuesto y revisiones posteriores permite distinguir logros reales de estimaciones optimistas.
Preguntas frecuentes
¿Una subida de impuestos siempre aumenta la recaudación?
No. Puede aumentar los ingresos por unidad gravada, pero la recaudación final también depende de la base imponible, el cumplimiento y las respuestas de hogares y empresas.
¿Qué diferencia hay entre ampliar la base imponible y elevar las tasas?
Ampliar la base significa gravar más ingresos, bienes o contribuyentes, por ejemplo, al reducir exenciones. Elevar la tasa aumenta el porcentaje aplicado a una base existente. Son medidas distintas y pueden combinarse.
¿Cómo influye la evasión fiscal en los resultados de una reforma?
La evasión reduce los ingresos que deberían pagarse y puede hacer que la reforma recaude menos de lo previsto. La fiscalización, los datos fiables y reglas comprensibles ayudan a mejorar el cumplimiento, aunque requieren recursos.
¿Cuánto tiempo se necesita para evaluar sus efectos?
Depende del impuesto y del calendario de declaración. Se pueden revisar señales iniciales durante el primer ciclo fiscal, pero evaluar inversión, actividad y cumplimiento suele requerir varios periodos y comparar con un escenario sin reforma.