Políticas fiscales contracíclicas: teoría, instrumentos y aplicación
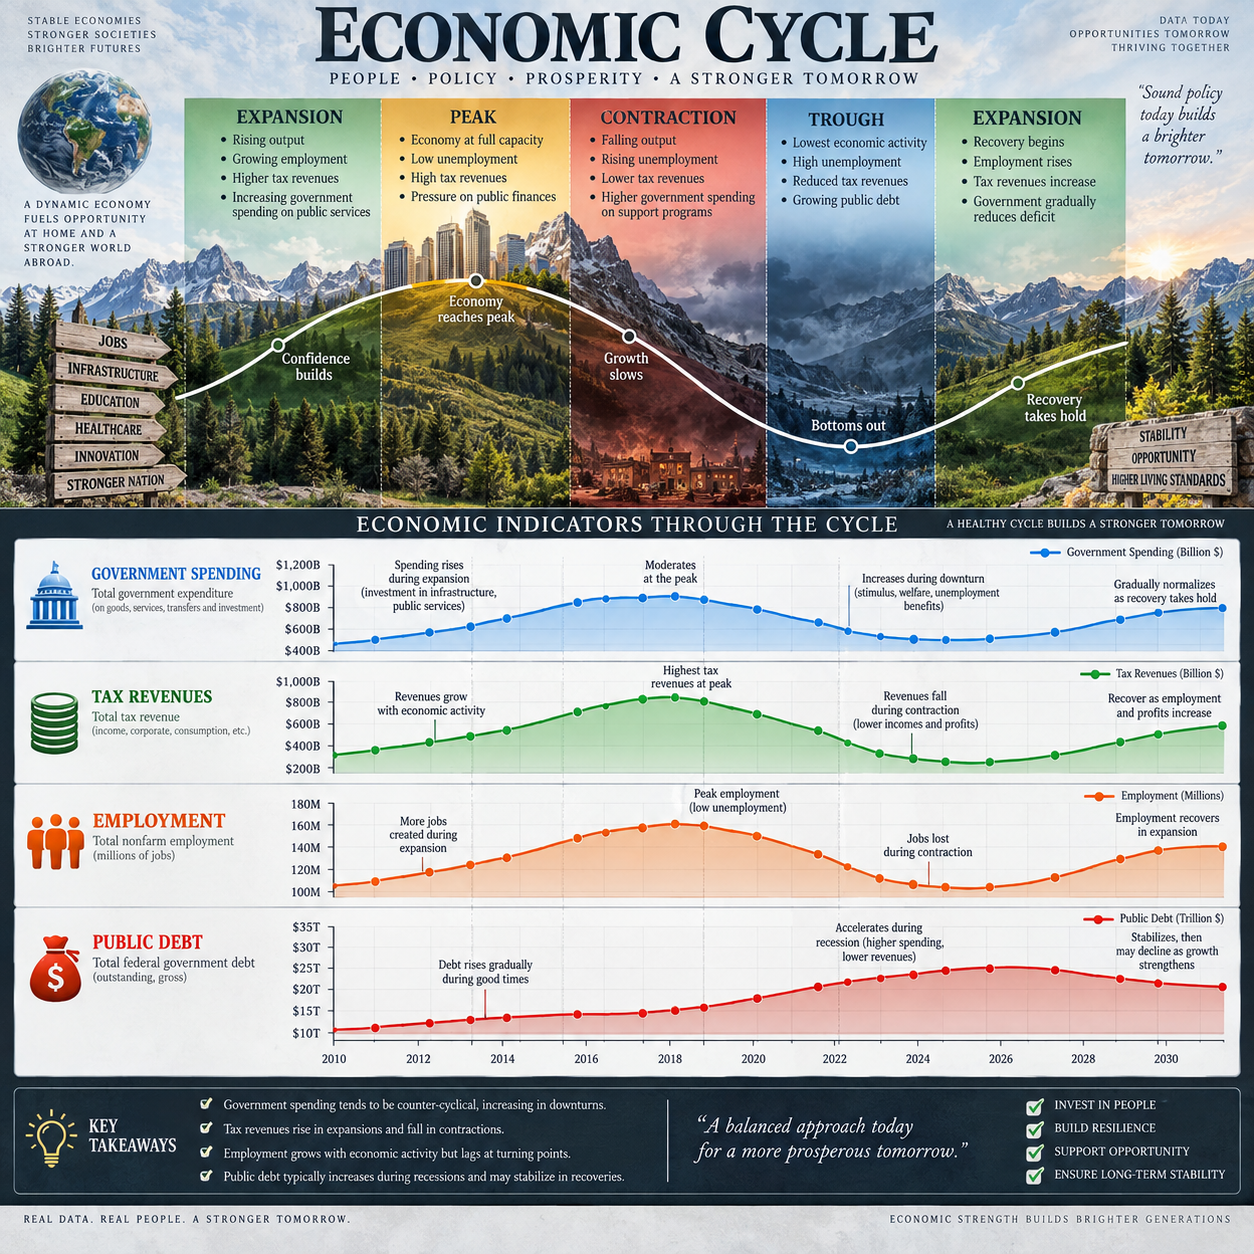
Las políticas fiscales contracíclicas buscan suavizar las fluctuaciones del ciclo económico. El sector público estimula la demanda agregada durante una recesión y adopta una posición más prudente durante una expansión, siempre con atención al déficit público y a la sostenibilidad de la deuda pública.
Qué son las políticas fiscales contracíclicas
Una política fiscal contracíclica modifica los impuestos, el gasto público o las transferencias en sentido contrario al ciclo económico para estabilizar la actividad. En una recesión tiende a apoyar los ingresos y el empleo; durante una expansión, procura evitar un sobrecalentamiento y reconstruir el margen presupuestario.
El ciclo económico alterna fases de crecimiento, desaceleración, contracción y recuperación. Cuando la producción cae por debajo de su capacidad, disminuyen el consumo, la inversión y la recaudación tributaria. Una respuesta fiscal contracíclica puede compensar parcialmente esa caída y limitar sus efectos sobre hogares y empresas.
La lógica debe ser simétrica. Financiar gasto adicional en una recesión puede ser razonable si existe espacio fiscal, pero mantener estímulos cuando la economía ya crece con fuerza puede aumentar la inflación, elevar los tipos de interés o acumular deuda sin necesidad.
Por eso, la orientación fiscal no se evalúa solo por si aumenta o reduce el gasto. También importa el momento, la composición de las medidas, su financiación y la capacidad administrativa para ejecutarlas.
Fundamentos teóricos de la política fiscal contracíclica
La teoría fiscal contracíclica sostiene que el presupuesto público puede estabilizar la demanda agregada cuando el consumo y la inversión privados son insuficientes o excesivos. El efecto final depende del multiplicador fiscal, de la respuesta de los hogares y de las condiciones financieras.
El multiplicador fiscal describe cuánto cambia la actividad económica ante una variación inicial del gasto público, los impuestos o las transferencias. Por ejemplo, una inversión pública puede generar ingresos para empresas y trabajadores, que después destinan una parte de ellos al consumo. El impacto será mayor si existen recursos ociosos y menor si la economía opera cerca de su capacidad máxima.
El resultado también depende del instrumento elegido. Un aumento de transferencias a hogares con ingresos bajos suele tener un efecto relativamente rápido sobre el consumo, porque esos hogares tienden a gastar una proporción elevada de los recursos recibidos. En cambio, una rebaja tributaria para empresas puede tardar más en traducirse en inversión si persiste la incertidumbre.
La política fiscal debe considerar además posibles efectos de desplazamiento. Si el Estado demanda financiación en un momento de pleno empleo, puede presionar al alza los costes financieros y reducir inversión privada. En una recesión profunda, ese riesgo puede ser menor porque existe capacidad productiva sin utilizar.
La estabilización macroeconómica exige, por tanto, elegir medidas con tres criterios: rapidez, impacto y sostenibilidad. Una iniciativa con gran multiplicador pero ejecución lenta quizá llegue cuando la recuperación ya comenzó.
Instrumentos para actuar durante el ciclo económico
Los principales instrumentos contracíclicos son los impuestos, el gasto público, las transferencias y los estabilizadores automáticos. Su combinación permite responder a una recesión o moderar una expansión sin depender de una única herramienta.
Impuestos y transferencias
Durante una contracción, el Gobierno puede aplazar obligaciones tributarias, reducir temporalmente ciertos impuestos o ampliar transferencias dirigidas a hogares afectados. Estas medidas sostienen la renta disponible y pueden evitar una caída más intensa del consumo.
Durante una expansión, retirar gradualmente esos apoyos o mejorar la recaudación ayuda a contener la demanda y a reducir el déficit público. La decisión debe proteger la eficiencia del sistema tributario y evitar cambios improvisados que dañen la confianza.
Gasto público
El gasto público puede actuar mediante inversión en infraestructura, mantenimiento de servicios esenciales, apoyo al empleo o programas temporales para sectores especialmente afectados. La inversión productiva tiene una doble función: estabiliza la demanda a corto plazo y puede ampliar la capacidad económica a medio plazo.
Sin embargo, el gasto no produce el mismo efecto en todos los casos. Un programa bien focalizado y listo para ejecutarse puede ser más eficaz que un gran proyecto cuya preparación requiere varios años.
Estabilizadores automáticos
Los estabilizadores automáticos reaccionan al ciclo sin aprobar una nueva ley para cada episodio. Cuando cae el empleo, disminuye la recaudación y aumentan determinadas prestaciones; cuando la economía mejora, ocurre lo contrario.
Su ventaja principal es la rapidez. También reducen la incertidumbre, porque hogares y empresas conocen de antemano parte de la protección disponible. Su limitación es que dependen del diseño institucional: un sistema con cobertura limitada puede estabilizar poco, mientras que uno demasiado amplio puede generar costes permanentes.
Aplicación en una recesión y en una etapa de crecimiento
En una recesión, la política fiscal contracíclica debe ofrecer un estímulo temporal, focalizado y ejecutable; durante el crecimiento, debe moderar la demanda y recomponer las cuentas públicas sin frenar innecesariamente la inversión.
Respuesta durante una recesión
Supongamos que una caída de la inversión privada reduce la producción y el empleo. Una respuesta posible combina el funcionamiento de los estabilizadores automáticos con apoyo temporal a los hogares vulnerables, inversión pública preparada y alivios tributarios con fecha de finalización.
La prioridad es sostener la demanda agregada sin convertir una respuesta de emergencia en un compromiso permanente. Para ello conviene definir desde el inicio los beneficiarios, la duración, el coste presupuestario y los indicadores de revisión.
Los desfases son decisivos. Existe un retraso para identificar el problema, otro para aprobar la medida y uno adicional para ejecutarla. Una transferencia automática puede llegar en semanas; una obra pública compleja puede tardar mucho más.
Respuesta durante una expansión
Cuando el crecimiento se consolida, la política fiscal puede retirar ayudas temporales, limitar aumentos de gasto corriente y destinar parte de la recaudación extraordinaria a reducir el déficit público. Esa prudencia crea capacidad para responder ante la próxima recesión.
La consolidación no implica recortar toda inversión. El criterio debe distinguir entre gasto permanente y gasto productivo, además de valorar la inflación, el empleo y la posición de la deuda pública.
Ventajas y limitaciones de estas políticas
Las políticas fiscales contracíclicas pueden sostener el empleo y evitar daños persistentes, pero su eficacia depende del momento, la financiación y la calidad de las medidas. Un estímulo mal diseñado puede aumentar el déficit sin elevar de forma significativa la actividad.
- Ventajas: amortiguan la caída del consumo, protegen a hogares vulnerables, reducen el desempleo y preservan empresas viables durante una contracción.
- Limitaciones: las decisiones discrecionales pueden aprobarse tarde, ejecutarse lentamente o beneficiar a grupos con baja propensión a gastar.
- Riesgo inflacionario: si la economía está cerca de su capacidad, un estímulo adicional puede elevar precios en lugar de producción.
- Riesgo financiero: un déficit persistente puede aumentar la deuda pública y reducir la confianza de los inversores.
También existe un problema de reversibilidad. Es sencillo anunciar una ayuda temporal, pero políticamente más difícil retirarla. Si la medida se vuelve estructural, el presupuesto puede quedar expuesto cuando desaparece el crecimiento que la financiaba.
Un error frecuente consiste en evaluar el éxito solo por el volumen gastado. La evaluación debe preguntar cuánto tardó en llegar el apoyo, quién lo recibió, qué efecto tuvo sobre la actividad y cuál fue su coste por unidad de empleo o renta protegida.
Condiciones para una aplicación eficaz y sostenible
Una política fiscal contracíclica es sostenible cuando cuenta con espacio fiscal, objetivos claros, duración limitada, capacidad de ejecución y una trayectoria creíble para estabilizar la deuda pública.
El espacio fiscal depende del nivel y la estructura de la deuda, del coste de financiación, de la credibilidad institucional y de la capacidad de aumentar ingresos o reasignar gastos. No existe un umbral universal válido para todos los países y momentos.
La coordinación con la política monetaria también importa. Si la política fiscal estimula la demanda mientras la autoridad monetaria intenta contener una inflación elevada, pueden surgir tensiones. La coordinación no significa que ambas políticas deban ser idénticas, sino que sus efectos sobre precios, empleo y financiación deben analizarse conjuntamente.
Una regla fiscal puede limitar el déficit, el crecimiento del gasto o la deuda. Bien diseñada, evita decisiones excesivamente procíclicas y obliga a ahorrar parte de los ingresos extraordinarios. Una regla demasiado rígida, en cambio, puede impedir una respuesta necesaria ante una recesión. Por eso suelen ser importantes las cláusulas de escape, la transparencia y la supervisión independiente.
Un marco práctico puede resumirse en cuatro preguntas: ¿la economía está por debajo o por encima de su capacidad?, ¿la medida llega a tiempo?, ¿es temporal o permanente?, y ¿cómo se financiará cuando termine el ciclo favorable?
Diferencias entre política contracíclica y procíclica
La diferencia principal es que la política contracíclica suaviza el ciclo económico, mientras que la política procíclica lo amplifica al actuar en la misma dirección que la actividad.
| Orientación | Durante una recesión | Durante una expansión |
|---|---|---|
| Contracíclica | Apoya la demanda mediante gasto, transferencias o alivios temporales | Modera estímulos y fortalece el saldo presupuestario |
| Procíclica | Reduce gasto o aumenta impuestos cuando la actividad ya cae | Eleva gasto permanente o reduce impuestos sin respaldo duradero |
| Acíclica | Mantiene una orientación fiscal casi independiente del ciclo | Mantiene la misma orientación sin buscar estabilización activa |
Un ejemplo conceptual de política procíclica aparece cuando la recaudación aumenta durante un auge y el Gobierno utiliza esos ingresos temporales para crear gasto permanente. Cuando llega la desaceleración, desaparece la recaudación extraordinaria y queda un déficit difícil de corregir.
La política acíclica, por su parte, no intenta responder directamente a las fluctuaciones. Puede ofrecer previsibilidad, pero también dejar sin apoyo a la economía en una crisis intensa. La elección adecuada depende del marco fiscal, la magnitud del shock y la capacidad administrativa.
Preguntas frecuentes
¿Qué significa que una política fiscal sea contracíclica?
Significa que la política fiscal actúa en dirección opuesta al ciclo económico: proporciona apoyo durante una recesión y adopta mayor prudencia durante una expansión.
¿Qué diferencia existe entre estabilizadores automáticos y medidas discrecionales?
Los estabilizadores automáticos funcionan según reglas ya existentes, como la recaudación progresiva o ciertas prestaciones por desempleo. Las medidas discrecionales requieren una decisión específica, como aprobar un programa temporal de inversión o modificar un impuesto.
¿Una reducción de impuestos siempre es una medida contracíclica?
No. Puede ser contracíclica si se aplica durante una contracción para sostener la demanda, pero también puede ser procíclica si se introduce durante una expansión sin financiación sostenible y alimenta un exceso de demanda.
¿Cómo puede financiarse un estímulo fiscal sin comprometer la sostenibilidad de la deuda?
Puede financiarse mediante reasignación de partidas, ingresos temporales, endeudamiento dentro del espacio fiscal disponible o medidas con rendimiento económico futuro. La clave es demostrar que el estímulo tiene duración y coste controlados.
¿Qué riesgos tiene aplicar una política fiscal contracíclica durante una expansión?
Puede aumentar la inflación, elevar el coste de financiación, desplazar inversión privada y reducir el margen para responder a una futura crisis. Por eso, durante el crecimiento conviene revisar si el estímulo sigue siendo necesario y retirar los apoyos temporales de forma ordenada.